
Analyse énergétique
Transition énergétique européenne : ce que changent les nouveaux besoins électriques
L’électrification et les centres de données modifient les besoins européens. La valeur d’un projet solaire dépend désormais de son intégration aux usages, aux réseaux et aux moyens de flexibilité. Le cas italien éclaire ces nouveaux arbitrages.
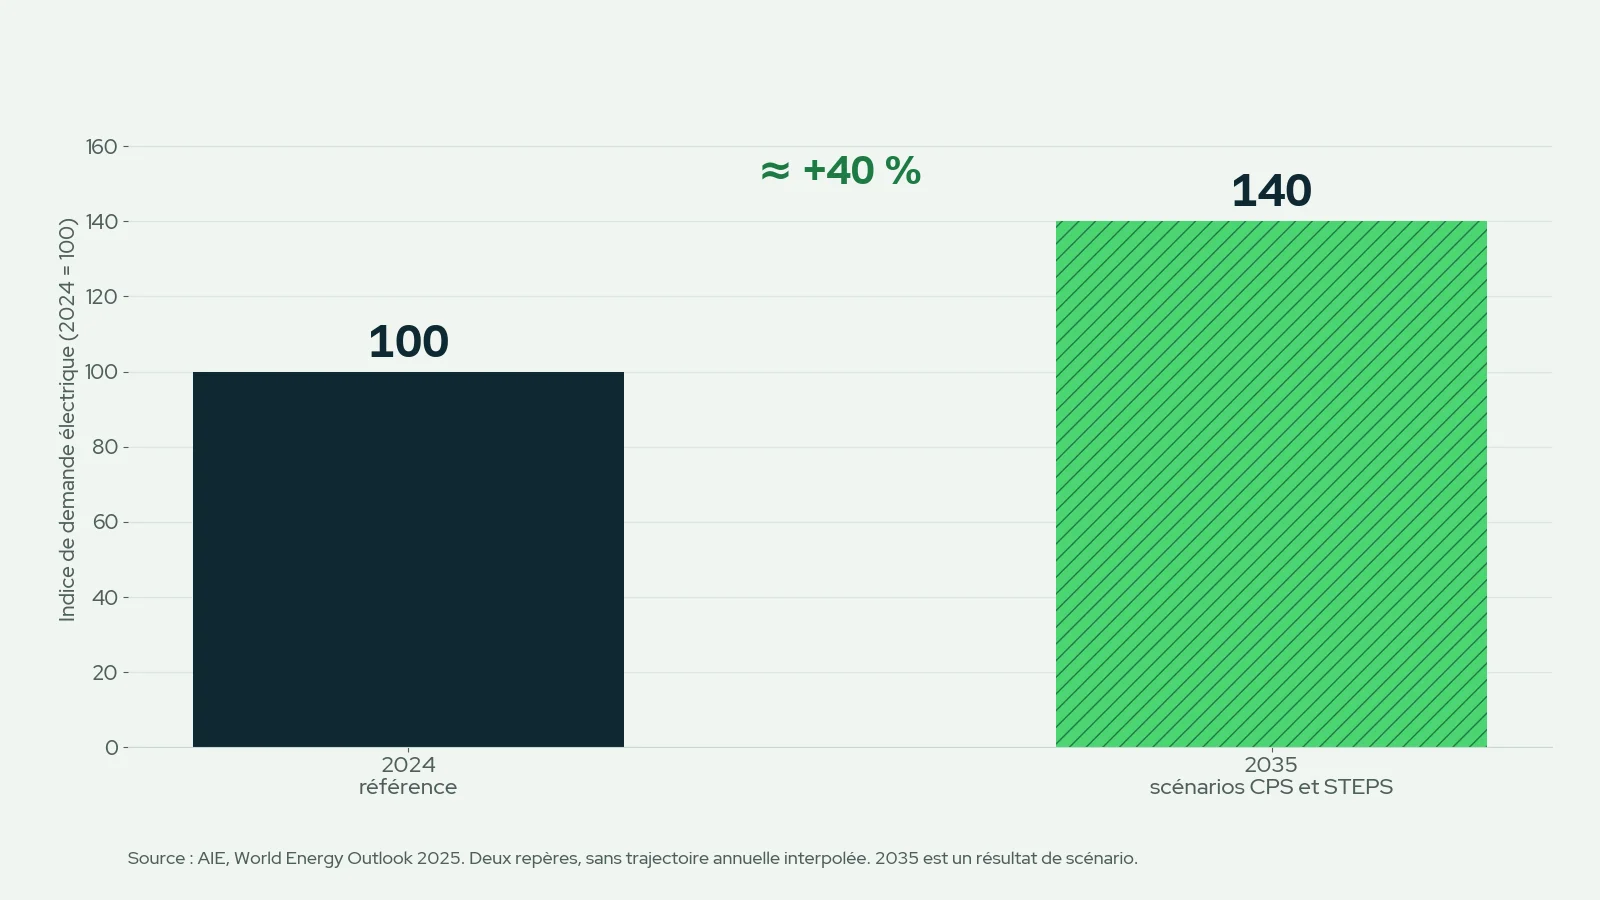
- La demande mondiale d’électricité pourrait croître d’environ 40 % entre 2024 et 2035 selon les scénarios de l’AIE.
- Les centres de données pèsent environ 1,5 % de la consommation mondiale, mais leur concentration locale met les réseaux sous tension.
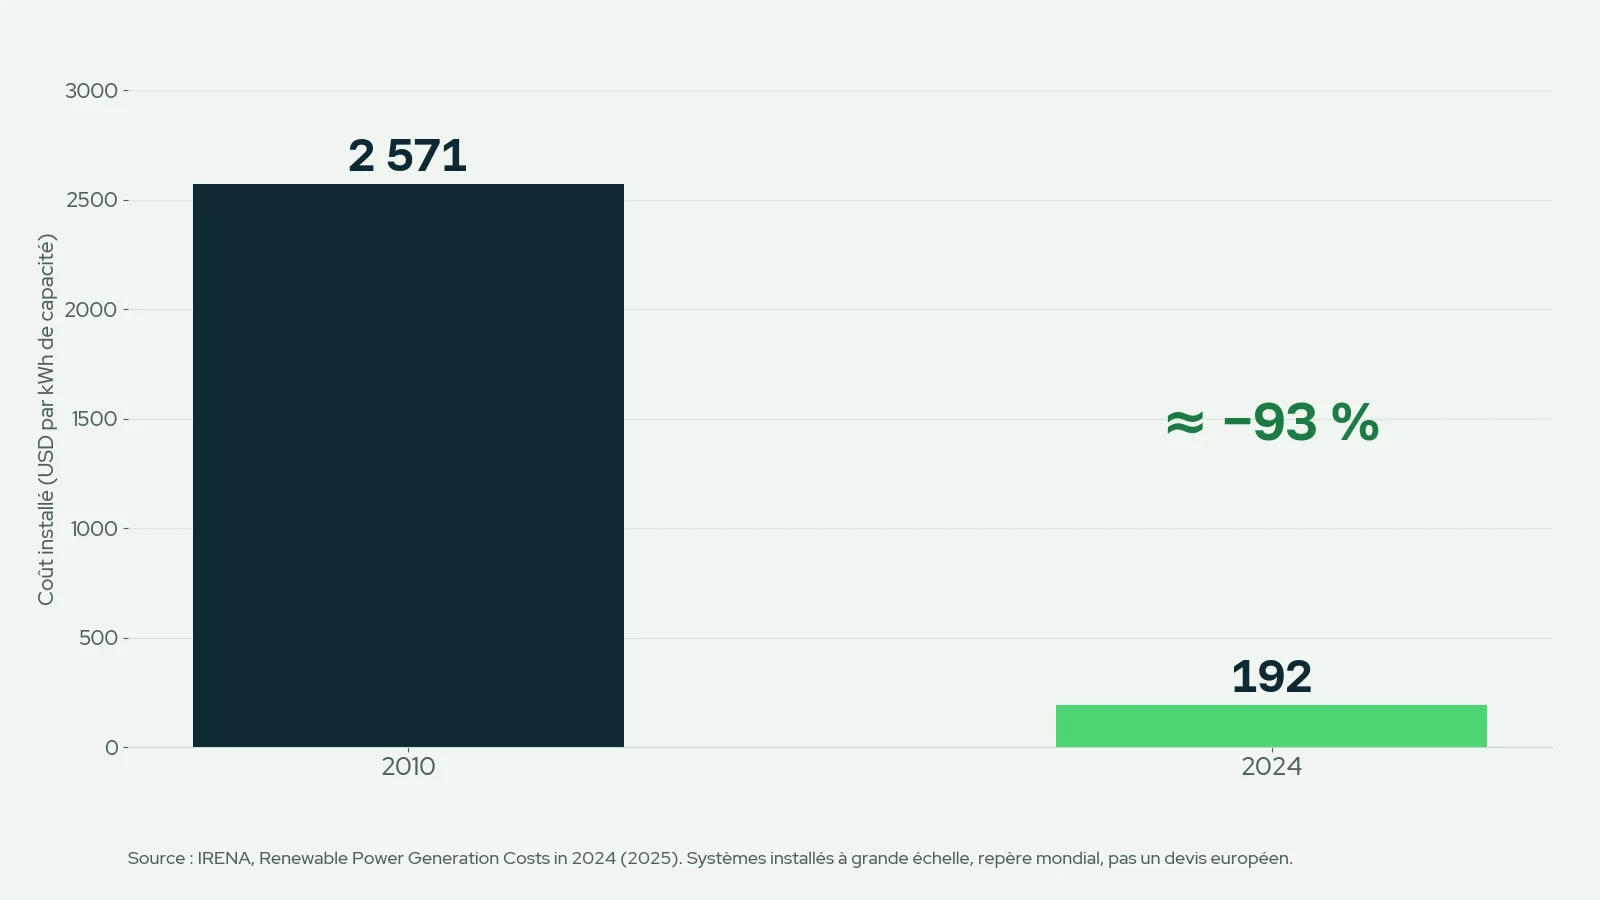
- Le coût des batteries à grande échelle a baissé d’environ 93 % entre 2010 et 2024 ; leur valeur dépend du service rendu et de leur durée.
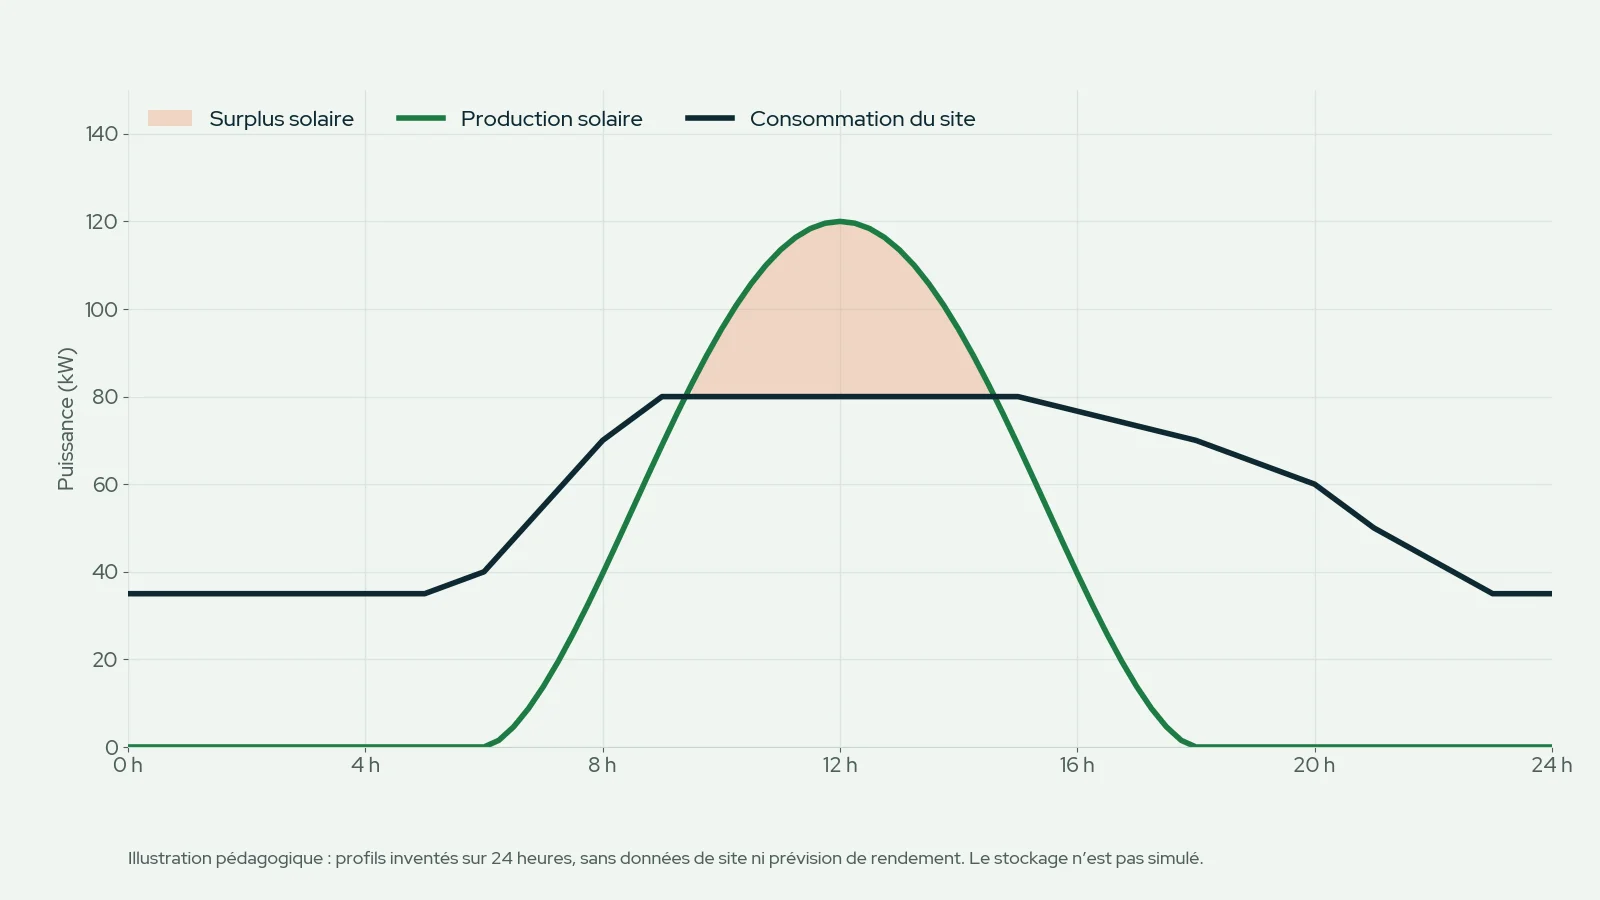
- Pour un site industriel, la valeur d’un projet solaire dépend de la rencontre entre sa production horaire et ses usages.
La réussite de la transition énergétique dépend de notre capacité à fournir une électricité bas carbone, disponible et économiquement accessible, dans les lieux et aux heures où elle est nécessaire. L’électrification de l’industrie, des transports et des bâtiments transforme les besoins. Le développement des centres de données ajoute des charges importantes, souvent concentrées dans quelques territoires. Pour y répondre, installer de nouvelles capacités de production doit aller de pair avec le développement des réseaux, de la flexibilité et des usages électriques.
Les diapositives d’une présentation italienne portant la mention Accenture et l’intervention orale qui les accompagnait donnent un éclairage intéressant sur cette transformation. Elles mettent en relation la croissance de la demande, la dépendance énergétique de l’Italie, les interconnexions méditerranéennes, le stockage et les applications de l’intelligence artificielle. Leur intérêt est de poser une question industrielle : comment assembler ces éléments pour construire un système qui fonctionne réellement ?
Cet article reprend ces thèmes et les confronte à des publications de l’Agence internationale de l’énergie, de Terna, de RTE, de l’IRENA et de la Commission européenne. Les données observées sont distinguées des scénarios et des objectifs de projets. Les implications pour les entreprises constituent une analyse proposée ici, et non des propos attribués aux intervenants.
Une transition qui doit répondre à plusieurs contraintes
La décarbonation reste un objectif central. Elle doit être poursuivie avec une attention égale à la continuité de l’approvisionnement et au coût de l’énergie livrée. Une entreprise industrielle ne peut pas décider d’électrifier un procédé en examinant seulement l’empreinte carbone annuelle du pays. Elle a besoin de connaître la puissance disponible sur son site, la date de raccordement, les conditions contractuelles et les conséquences d’une interruption.
Le retour de la sécurité énergétique au premier plan élargit donc les critères de décision. La stratégie européenne de l’Union de l’énergie associait déjà sécurité, durabilité, compétitivité et accessibilité dès 2015. Le contexte actuel renforce l’urgence de les traiter ensemble. [1]
Ces objectifs peuvent se soutenir mutuellement. Une production renouvelable locale peut réduire les achats de combustible importé. Un procédé plus efficace diminue à la fois les dépenses et la pression sur les infrastructures. Ils peuvent aussi imposer des arbitrages : un équipement rapidement disponible peut exposer à une dépendance industrielle ; une infrastructure utile à long terme peut coûter cher avant que sa demande ne se matérialise.
La souveraineté énergétique doit alors être envisagée à plusieurs niveaux. Elle concerne les combustibles, mais également les équipements, les compétences de maintenance, les logiciels de conduite et les capacités financières. Remplacer une dépendance au gaz par une dépendance à une chaîne industrielle très concentrée modifie le risque sans le faire disparaître. La bonne réponse consiste à identifier les vulnérabilités et à organiser leur maîtrise.
Ces arbitrages renvoient au « trilemme énergétique », qui articule traditionnellement sécurité, équité ou accessibilité économique, et durabilité environnementale. [16] Son apport est de rappeler que l’équilibre dépend des choix de chaque pays et des contraintes du moment. Le passage d’une ambition de décarbonation à des investissements industriels réalisables exige de traiter explicitement ces tensions.
La demande électrique augmente plus vite que la demande énergétique totale
Le World Energy Outlook 2025 de l’AIE estime que la demande mondiale d’électricité pourrait augmenter d’environ 40 % d’ici 2035, par rapport à 2024, dans les scénarios CPS et STEPS. Le CPS reflète les politiques en vigueur ; le STEPS intègre une appréciation des politiques annoncées et de leur mise en œuvre. Il s’agit de scénarios conditionnels, et non d’une prévision certaine. [2]
Plusieurs moteurs se combinent. La mobilité électrique déplace une partie de la consommation de pétrole vers le système électrique. Les pompes à chaleur modifient les besoins des bâtiments. L’industrie électrifie certains procédés. La climatisation accompagne l’élévation des températures et la croissance des équipements. Les usages numériques ajoutent leur propre demande.
Cette évolution nécessite de distinguer énergie primaire, énergie finale et électricité. L’énergie primaire représente les ressources avant transformation ; l’énergie finale est celle livrée aux utilisateurs. Un véhicule électrique ou une pompe à chaleur peuvent fournir un service avec moins d’énergie finale qu’un équipement à combustion. Une hausse des besoins électriques peut donc accompagner une meilleure efficacité énergétique globale. Les courbes de ces différents indicateurs ne se lisent pas comme des mesures interchangeables.
L’échelle géographique compte tout autant. Une progression mondiale ne garantit pas la même évolution en France, dans chaque secteur, ou sur un site industriel donné. Les investissements doivent s’appuyer sur des usages identifiés et un calendrier réaliste. Construire de la production et attendre que la consommation suive expose à un décalage économique ; attendre que tous les besoins soient confirmés peut, à l’inverse, retarder l’électrification.
Les centres de données créent surtout un défi territorial
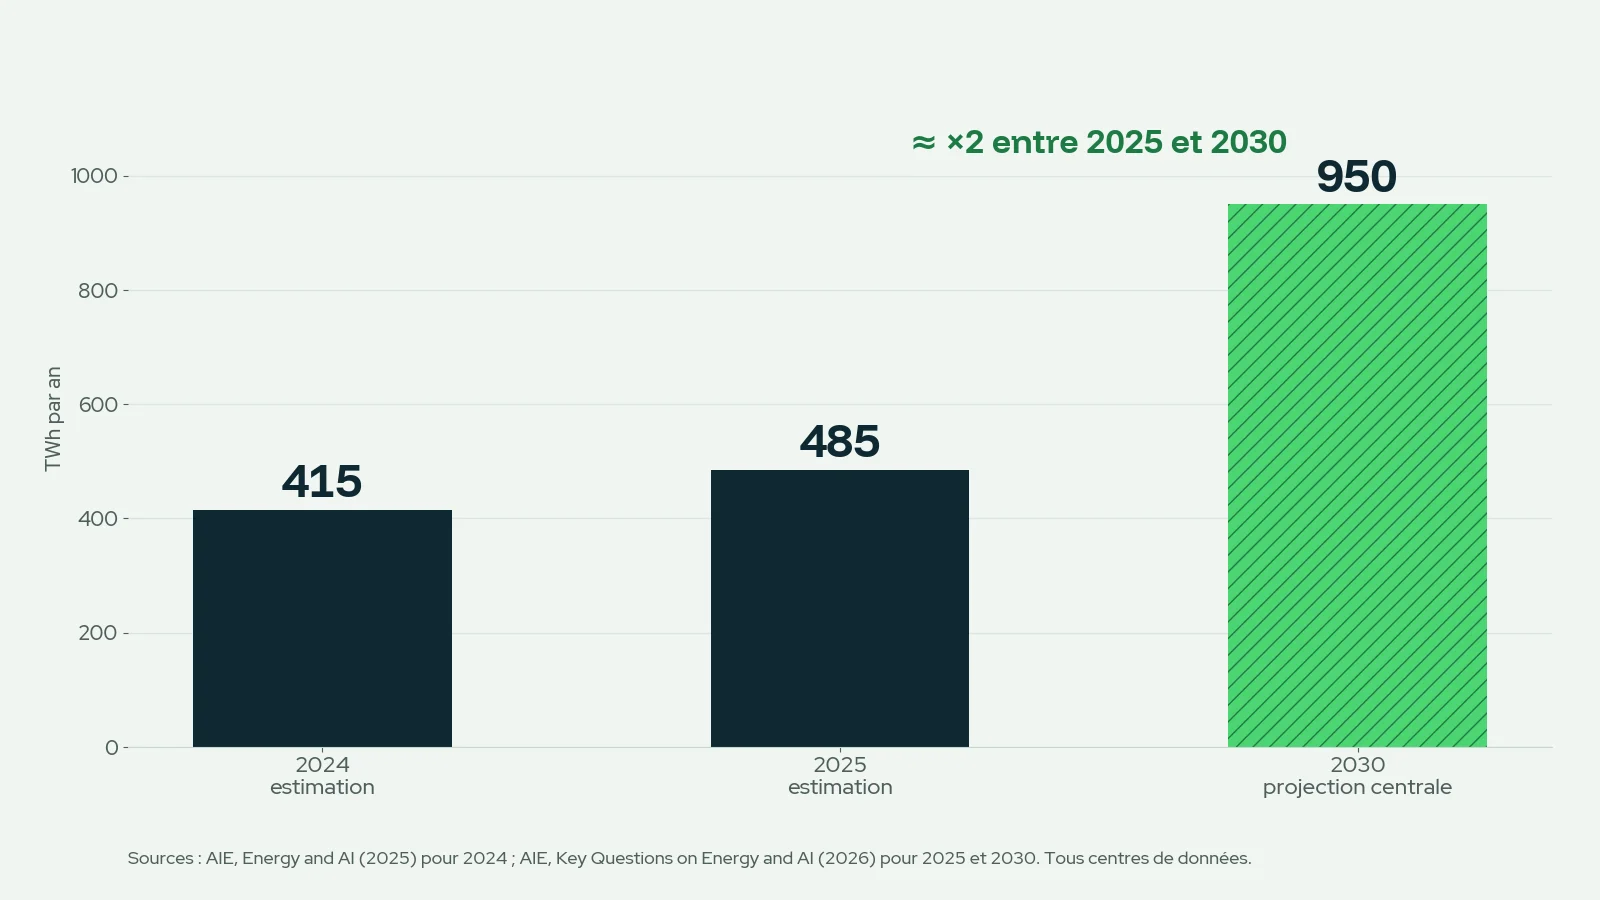
Dans son rapport Energy and AI de 2025, l’AIE estimait la consommation électrique mondiale des centres de données à 415 TWh en 2024, soit environ 1,5 % de la consommation mondiale. Sa mise à jour de 2026 évalue cette consommation à 485 TWh en 2025 et projette environ 950 TWh en 2030, soit près de 3 % du total mondial. Ces chiffres couvrent les centres de données dans leur ensemble, pas uniquement l’intelligence artificielle. [3, 4]
Leur poids global reste limité, mais leur concentration locale peut être déterminante. Un besoin de plusieurs centaines de mégawatts dans une même zone ne se traite pas comme une augmentation diffuse de consommation. Il mobilise des postes, des transformateurs, des lignes, des protections et des moyens de secours. Un territoire disposant d’une électricité abondante à l’échelle annuelle peut néanmoins manquer de capacité de raccordement à l’endroit précis où un projet souhaite s’implanter.
Les demandes de raccordement illustrent cette pression sans mesurer les installations futures. Terna indiquait 78,79 GW de demandes pour des centres de données à la fin de janvier 2026. La présentation affichait plus de 100 GW, sans date assez précise pour réconcilier les deux données. Une demande exprime un intérêt et réserve éventuellement une option ; elle ne vaut ni financement, ni permis, ni construction, ni consommation effective. [5]
La distinction entre puissance et énergie permet d’éviter une autre confusion. À titre de calcul pédagogique, une charge constante de 1 GW pendant une année consommerait 8,76 TWh. Multiplier un portefeuille de demandes par ce facteur reviendrait pourtant à supposer que tous les projets sont réalisés et fonctionnent à pleine puissance toute l’année. Cette hypothèse serait beaucoup trop forte.
Pour les territoires et les opérateurs, l’enjeu est d’évaluer la maturité des projets et leur souplesse. Certaines tâches de calcul peuvent être décalées ; d’autres doivent respecter des exigences strictes de disponibilité ou de latence. Les possibilités de modulation doivent être contractualisées et testées, plutôt que présumées à partir du seul type d’activité.
La croissance des renouvelables doit être évaluée avec la baisse des combustibles fossiles
Une diapositive utilise le concept d’« energy addition », que l’on peut traduire par addition énergétique. Il décrit une situation dans laquelle les nouvelles sources d’énergie se développent alors que les sources existantes continuent d’alimenter une demande croissante. Le bouquet énergétique se diversifie, mais la consommation fossile ne diminue pas nécessairement.
Cette notion est utile pour lire les annonces. Une baisse de la part relative du charbon ou du pétrole ne démontre pas une baisse de leur consommation absolue. Si le total augmente suffisamment, une source peut perdre du poids tout en fournissant davantage d’énergie. De même, une croissance rapide du solaire ne suffit pas à établir que les émissions diminuent : il faut examiner les productions effectivement remplacées et l’évolution des usages.
Les perspectives de BP citées dans la présentation doivent être lues comme des scénarios d’entreprise. L’édition 2025 distingue notamment Current Trajectory et Below 2°. Leurs résultats ne constituent pas une trajectoire universelle. Le graphique présenté comporte, en outre, des incohérences apparentes entre courbes, parts annoncées et graduations ; ses pourcentages ne sont donc pas repris ici. [6]
Pour apprécier les progrès, trois mesures méritent d’être suivies séparément : les capacités mises en service, l’énergie bas carbone effectivement produite et la réduction des consommations fossiles. Un projet qui ajoute des mégawatts mais produit peu, subit des limitations fréquentes ou ne trouve pas d’usage utile ne délivre pas le même résultat qu’un projet bien intégré à la demande.
Le cas italien montre la différence entre fiabilité et indépendance
La présentation décrit l’Italie comme un pays disposant d’une sécurité opérationnelle solide, mais d’une dépendance structurelle élevée. Ce rapprochement est pertinent : la fiabilité du service électrique et l’indépendance énergétique mesurent des réalités différentes. Un réseau peut bien fonctionner grâce à une organisation efficace, tout en reposant sur des achats de combustibles et d’électricité à l’étranger.
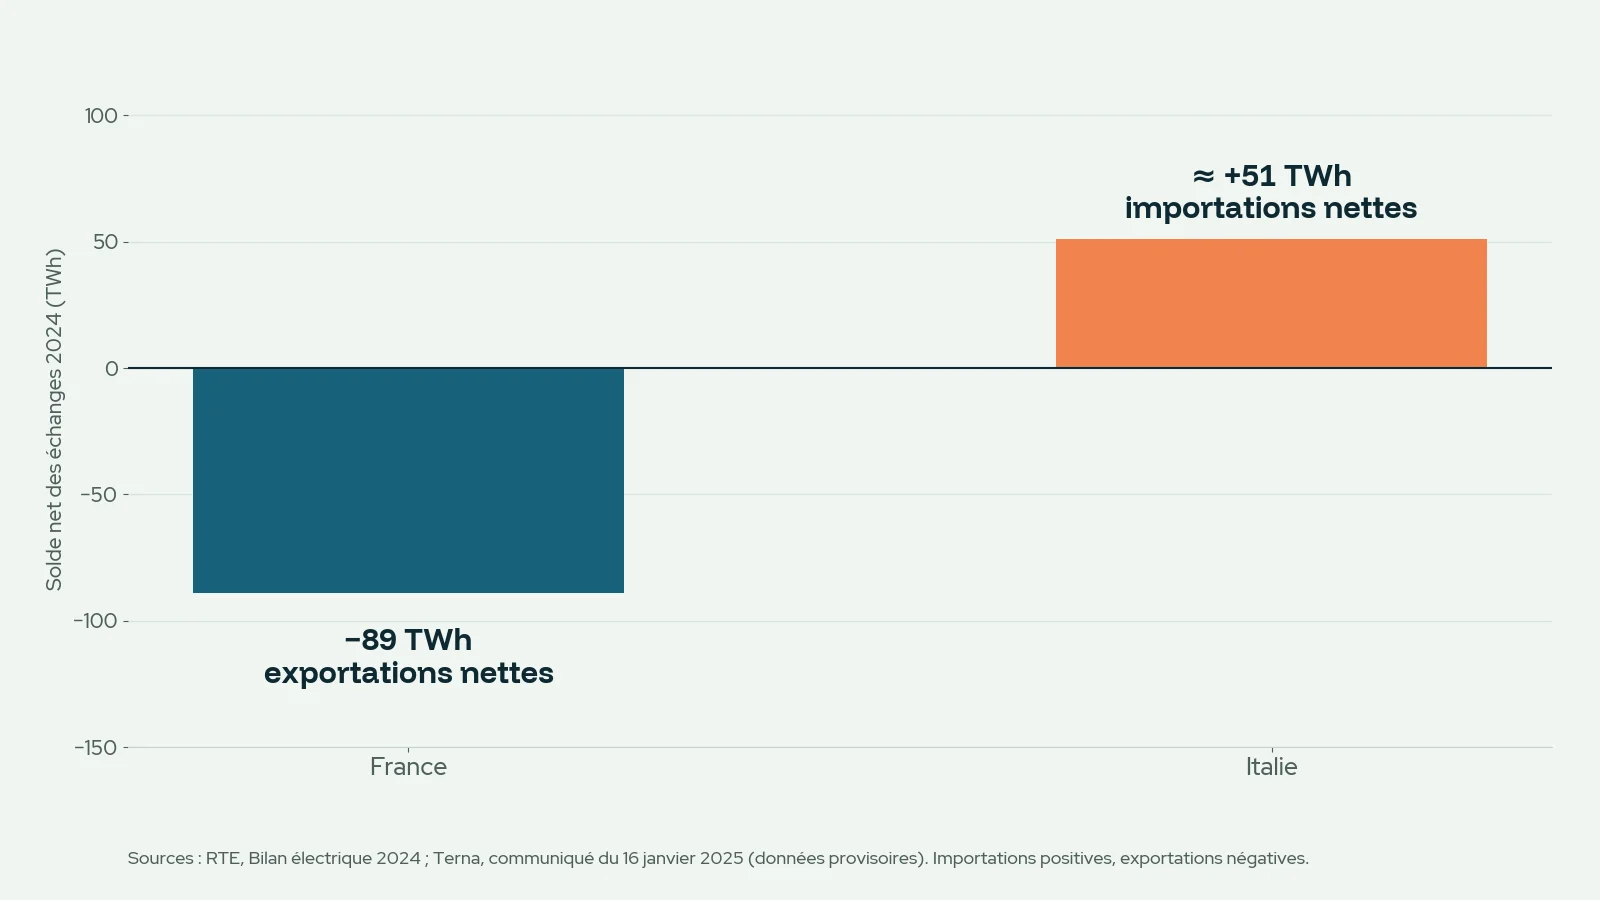
Dans son communiqué de janvier 2025, Terna indiquait une demande italienne de 312,3 TWh pour 2024, couverte à 16,3 % par les importations nettes. Cela correspond à environ 51 TWh. La présentation affichait également 51 TWh, mais mentionnait 18 % sur une ligne consacrée à l’électricité importée. Ce dernier chiffre peut relever d’un calcul en importations brutes ; sans définition explicite, il ne doit pas être utilisé comme part des importations nettes. [7]
Pour la même année, RTE établit le solde exportateur net français à 89 TWh, proche des 90 TWh arrondis figurant dans la présentation. Ce contraste souligne l’intérêt des échanges européens. Il ne signifie pas que la France est indépendante pour l’ensemble de son énergie : les importations de pétrole et de gaz appartiennent à un autre périmètre. [8]
Une comparaison rigoureuse doit également distinguer les indicateurs de réseau. Le LOLE estime une durée attendue de situations où les ressources ne suffisent pas à couvrir la demande dans un modèle d’adéquation. Il ne représente pas les heures de coupure réellement subies par un client. Le SAIDI et le SAIFI portent respectivement sur la durée et la fréquence moyennes des interruptions, mais leurs valeurs dépendent du périmètre retenu. Comparer transport, distribution et populations différentes peut produire un classement trompeur.
L’enseignement pour l’Italie est que les infrastructures de gaz, les renouvelables, les échanges et la gestion du réseau apportent des contributions distinctes. Diversifier les approvisionnements améliore la résilience. Réduire la dépendance nécessite aussi de transformer les usages et de développer des ressources domestiques compatibles avec la continuité de service.
Les interconnexions méditerranéennes ouvrent une possibilité industrielle
La position de l’Italie lui donne un rôle potentiel entre l’Afrique du Nord et les marchés européens. Le projet Medlink illustre cette ambition. La Commission européenne le décrit comme un ensemble d’environ 10 GW de capacités renouvelables en Algérie et en Tunisie, associé à une production visée de 30 TWh par an pour les besoins locaux et l’exportation, et à 4 GW de nouvelles capacités de transfert vers l’Europe. Ces volumes décrivent un projet, pas des actifs déjà en exploitation. [9]
La présentation détaille une architecture avec production solaire et éolienne, stockage sur site, lignes terrestres, stations de conversion et câbles sous-marins en courant continu à haute tension, ou HVDC. Cette chaîne rappelle que la compétitivité d’un kilowattheure exporté dépend de bien davantage que du gisement solaire : infrastructures, pertes électriques, disponibilité, financement et contrats interviennent tous.
Le projet ELMED doit être distingué de Medlink. Porté par Terna et STEG, il prévoit une liaison en courant continu de 600 MW entre la Tunisie et la Sicile, d’environ 220 km. Il s’agit d’un autre projet, avec une puissance et une architecture propres. Les deux noms ne sont pas interchangeables. [10]
Les interconnexions permettent de mutualiser des ressources et de profiter de différences entre territoires. Leur contribution à la sécurité doit toutefois être examinée pendant les périodes difficiles, lorsque plusieurs pays peuvent connaître des besoins élevés ou une production réduite simultanément. La disponibilité annuelle d’un partenaire ne garantit pas une capacité d’importation à chaque heure critique.
Ces projets doivent aussi apporter une valeur aux territoires producteurs. L’accès local à l’électricité, les compétences, les emplois, les retombées économiques et les besoins en infrastructures conditionnent leur viabilité. Une stratégie méditerranéenne crédible repose sur des partenariats durables et sur une évaluation explicite des risques politiques, techniques et contractuels.
Le stockage répond à des besoins précis de flexibilité
Les batteries peuvent déplacer une partie de l’électricité entre les heures de production et les heures de consommation. Elles peuvent aussi contribuer au réglage de fréquence, à l’équilibrage et à la réduction de certaines pointes. Leur valeur dépend du service rendu, du lieu d’installation et de la durée nécessaire.
L’IRENA indique que le coût des systèmes de stockage par batterie à grande échelle a baissé de 93 % entre 2010 et 2024, pour atteindre un ordre de grandeur de 192 dollars par kWh en 2024. Cette référence mondiale concerne un périmètre de coût défini ; elle ne constitue pas un devis européen et ne doit pas être confondue avec le seul prix d’un pack de cellules. [11]
Le dimensionnement exige de préciser la puissance, exprimée en MW, et l’énergie stockable, exprimée en MWh. Une batterie de 10 MW et de 20 MWh offre théoriquement deux heures de décharge à pleine puissance. La durée réellement utilisable dépend du rendement, des réserves d’exploitation et du vieillissement. Cette capacité peut être pertinente pour une pointe du soir, mais elle ne suffit pas à couvrir plusieurs jours de faible production renouvelable.
Le stockage doit ainsi être combiné avec d’autres ressources : modulation de la demande, hydraulique, interconnexions, production pilotable et, selon les besoins, technologies de plus longue durée. Une batterie ne crée pas d’énergie. Elle en restitue une partie après une phase de charge, avec des pertes et des contraintes de fonctionnement.
L’Italie fournit un exemple de contractualisation de cette flexibilité. Lors de la première enchère MACSE, le 30 septembre 2025, Terna a attribué 10 GWh de capacité de stockage. Une capacité attribuée contractuellement doit encore être distinguée d’une capacité mise en service. Le mécanisme montre néanmoins l’importance d’une visibilité sur les revenus pour financer les équipements nécessaires au système. [12]
Le coût du système dépasse le coût de production
Le LCOE, ou coût actualisé de production, rapporte les coûts d’un actif à l’énergie qu’il devrait produire sur sa durée de vie. Il facilite certaines comparaisons, mais ne décrit pas à lui seul le coût de l’électricité disponible au bon endroit et au bon moment.
Pour un producteur solaire, les revenus dépendent notamment du profil horaire. Lorsque beaucoup de centrales produisent simultanément, leurs revenus peuvent se dégrader, même si leur coût de production est bas. Des prix négatifs peuvent apparaître dans certaines heures ; ils ne signifient pas que la facture annuelle d’un consommateur est négative, car celle-ci comprend d’autres composantes et relève souvent d’un contrat distinct.
Le coût d’intégration doit être évalué concrètement. Il peut comprendre un raccordement, des renforcements de réseau, des services d’équilibrage, des limitations de production ou une solution de stockage. Il ne serait pas rigoureux d’affecter tous les investissements de réseau aux seules renouvelables : l’électrification, la modernisation du parc et la résilience climatique génèrent également des besoins.
Cette approche s’applique à toutes les technologies. Une centrale pilotable doit intégrer son combustible, ses indisponibilités, ses émissions et son financement. Un projet nucléaire doit tenir compte de son calendrier et de son coût du capital. Une batterie doit intégrer l’électricité de charge, ses pertes et les revenus de ses différents services. La décision se construit à partir d’un besoin de fourniture et de plusieurs scénarios d’exploitation.
Les réseaux conditionnent le rythme de transformation
Les lignes, les postes et les transformateurs deviennent des éléments centraux du développement économique. Le rapport de l’AIE Modernising Grids in the Age of Electricity, publié en 2026, estime qu’au moins 1 700 GW de projets renouvelables avancés et 600 GW de batteries à grande échelle attendaient un raccordement en 2025. Ces files d’attente ne sont pas des capacités installées ; elles signalent un décalage entre projets et infrastructures disponibles. [13]
Pour une entreprise, le réseau doit être étudié dès le début d’un projet. Une puissance de raccordement insuffisante peut limiter une recharge de véhicules, un nouveau procédé industriel ou une extension de production. Un calendrier incertain peut modifier le financement et retarder la mise en service. La qualité de l’étude électrique influence donc directement la qualité de la décision industrielle.
La coordination locale peut améliorer l’utilisation des équipements existants. Une recharge décalée, une consommation en journée ou une limitation consentie lors de certaines pointes peuvent réduire un besoin de renforcement. Ces possibilités doivent respecter le fonctionnement réel de l’entreprise et les règles de raccordement. La flexibilité a de la valeur lorsqu’elle est disponible au moment requis, avec des engagements vérifiables.
Le nucléaire et le gaz jouent des rôles différents dans le mix
Le nucléaire peut fournir une production bas carbone disponible au-delà des heures d’ensoleillement. L’AIE documente un regain d’intérêt pour les grandes centrales et les petits réacteurs modulaires, ou SMR, notamment face à la demande électrique et aux enjeux de sécurité. Le financement et la réalisation des projets restent des conditions déterminantes. [14]
La présentation évoquait aussi les compétences industrielles italiennes dans cette filière. Le présent article n’affirme ni calendrier de retour du nucléaire en Italie, ni engagement d’un acteur particulier.
À l’échelle du système, disposer d’une production pilotable n’élimine pas les besoins de réseau, de maintenance et de réserve. Les nouvelles technologies nucléaires doivent être évaluées selon leur maturité réelle. Une perspective industrielle à long terme ne peut être traitée comme une solution disponible immédiatement pour un besoin de raccordement.
Le gaz apporte aujourd’hui une production pilotable dans de nombreux pays, mais expose aux prix des combustibles et aux émissions, y compris celles associées aux fuites de méthane en amont. Son rôle d’appoint doit être distingué de la quantité annuelle d’énergie qu’il fournit. Une installation peut demeurer utile à la sécurité tout en fonctionnant moins souvent ; son modèle économique doit alors être adapté.
La composition du mix dépend de l’existant, des ressources nationales et des besoins. Les choix pour la France et l’Italie ne peuvent pas être déduits d’un même pourcentage cible sans analyser leurs contraintes propres.
L’intelligence artificielle peut améliorer le pilotage énergétique
L’IA ajoute une demande électrique et peut également aider à utiliser les ressources plus efficacement. L’AIE examine des applications à la maintenance, aux prévisions, à la conduite des installations et à l’optimisation des procédés. Dans son scénario de diffusion large des solutions existantes, elle estime notamment un potentiel d’économies d’énergie de 8 % dans l’industrie légère en 2035. C’est un potentiel conditionnel, pas un gain observé dans toutes les entreprises. [15]
Pour le solaire, les usages concrets comprennent la prévision de production, la détection d’anomalies et l’ajustement d’une batterie aux besoins du site. Dans un bâtiment, une commande plus fine peut adapter chauffage ou climatisation à l’occupation. Dans une usine, l’analyse des données peut aider à repérer une dérive ou à organiser certaines séquences de production.
La qualité du résultat repose sur des données fiables et sur une connaissance du procédé. Une erreur de mesure peut produire une mauvaise décision, même avec un algorithme sophistiqué. Les automatismes doivent prévoir des limites, un mode dégradé et une responsabilité d’exploitation. La cybersécurité devient une composante de la disponibilité énergétique.
Les gains doivent enfin être mesurés à service comparable. Une baisse d’intensité énergétique ne garantit pas une baisse de la consommation totale si les volumes augmentent. Il faut également intégrer la consommation de la solution numérique elle-même. L’IA est utile lorsqu’un bénéfice net, reproductible et compatible avec les contraintes du site est établi.
Ce que cette transformation implique pour le solaire industriel
Pour les entreprises, la valeur d’un projet solaire dépend de la rencontre entre sa production et les usages. Un site actif en journée peut valoriser une partie de l’électricité directement. Un site peu occupé le week-end peut présenter un surplus important. Ces situations nécessitent des choix différents de puissance, de contrat et de stockage.
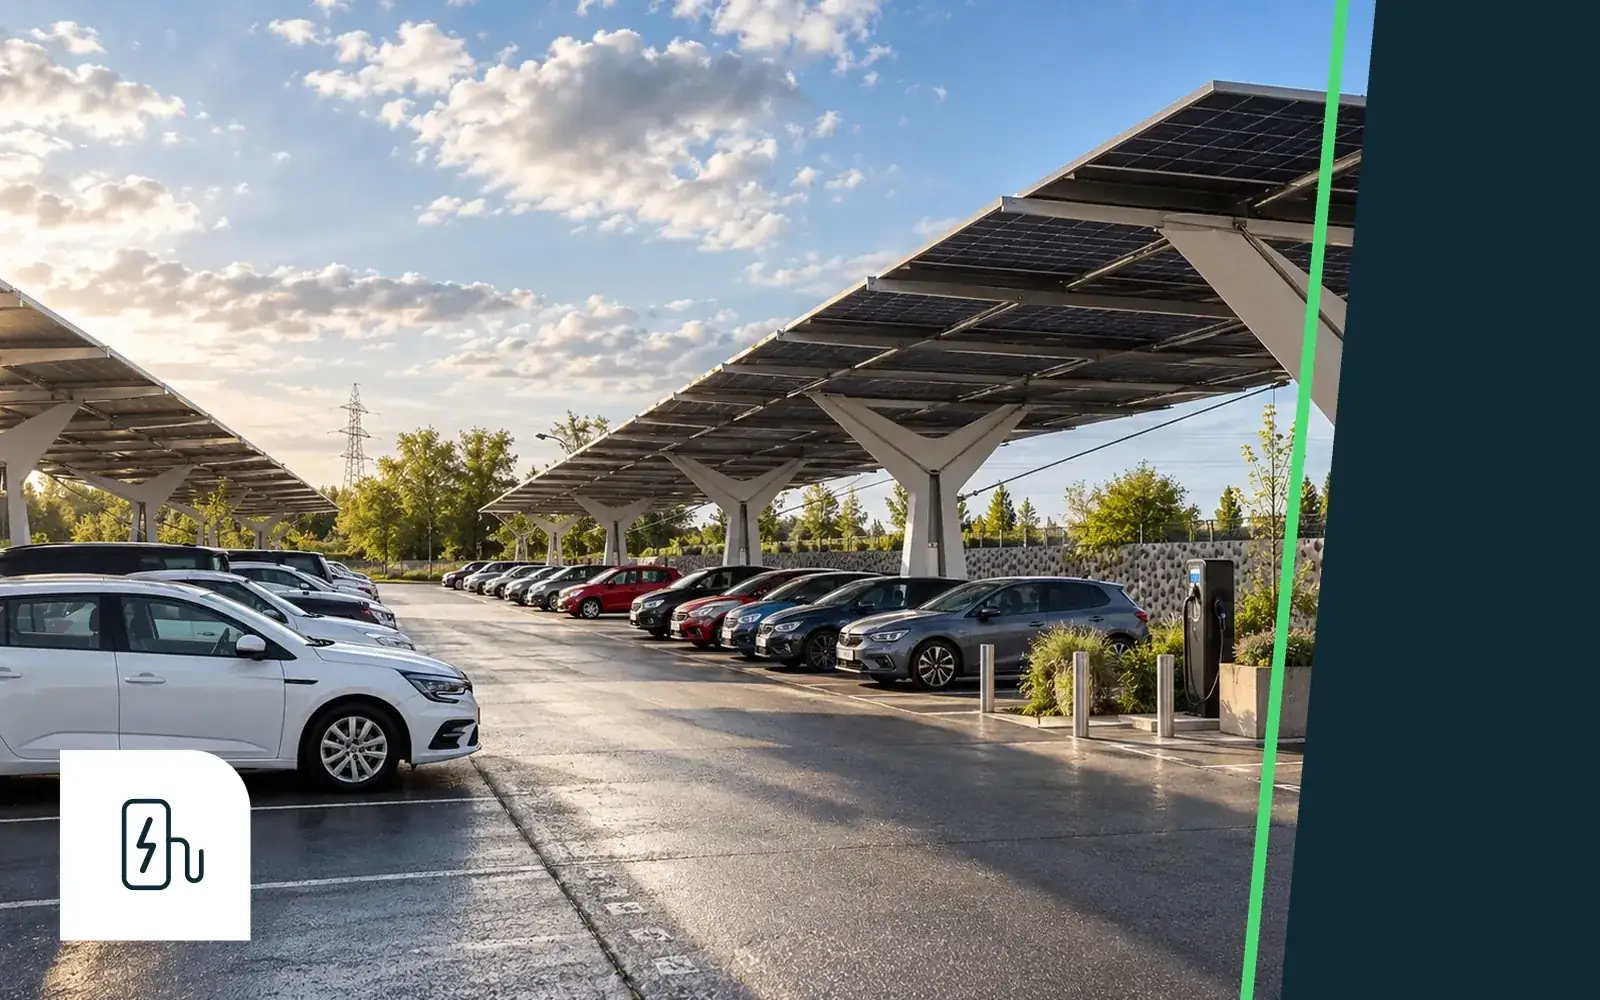
Les toitures et les ombrières de parking peuvent rapprocher la production des consommateurs en mobilisant des surfaces déjà affectées à d’autres fonctions. Leur intérêt doit être démontré sur chaque site, avec les contraintes de structure, de raccordement, de maintenance et d’exploitation. Une implantation proche de la demande ne garantit pas, à elle seule, l’autoconsommation ni la rentabilité.
La première étape consiste à analyser une courbe de consommation suffisamment fine pour observer les journées, les saisons et les arrêts. La seconde consiste à simuler la production horaire. La troisième confronte les deux profils à plusieurs scénarios de prix et d’évolution des usages. Une moyenne annuelle ne permet pas de dimensionner correctement une batterie ou de mesurer l’énergie effectivement autoconsommée.
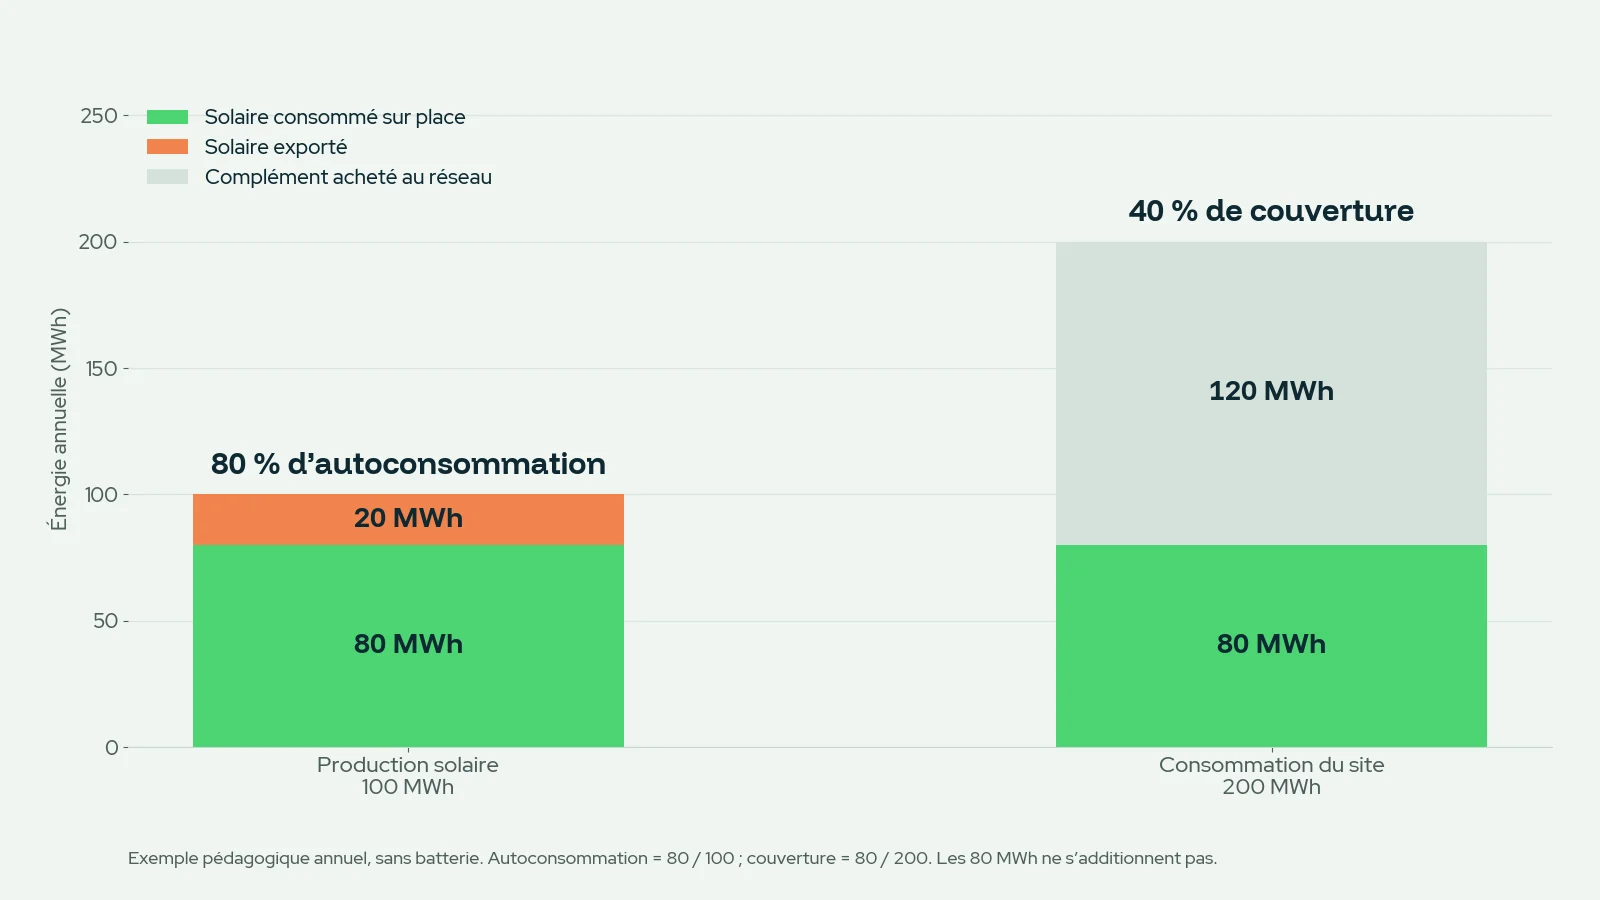
Il faut distinguer le taux d’autoconsommation, qui rapporte l’énergie solaire consommée sur place à l’énergie solaire produite, et le taux de couverture, qui la rapporte à la consommation totale du site. Un projet peut afficher une autoconsommation élevée tout en couvrant une fraction modeste des besoins. Les deux indicateurs sont utiles et doivent être présentés ensemble.
La recharge des véhicules peut créer une demande compatible avec certaines heures solaires. Son potentiel dépend des temps de stationnement, du nombre de véhicules et des exigences de départ. Une batterie peut augmenter l’utilisation locale de la production, mais son investissement doit se justifier par les économies et les services réellement accessibles.
Pour un industriel, les indicateurs à suivre comprennent donc l’énergie utile sur site, les achats évités, les coûts complets, la disponibilité et la sensibilité aux prix. Une promesse de retour sur investissement doit préciser ses hypothèses : tarif de référence, taxes et frais concernés, financement, maintenance, dégradation et valeur des surplus. Le bilan carbone doit, lui aussi, distinguer une méthode comptable d’une estimation des émissions effectivement évitées.
Pour un parking, ces étapes se traduisent concrètement : autoconsommation et couverture, recharge sous ombrière, raccordement. Le simulateur SUUN donne un premier ordre de grandeur pour votre site.
Le financement doit accompagner le service électrique rendu
La présentation Medlink envisage une part importante de contrats d’achat à long terme, ou PPA. Ces contrats peuvent donner de la visibilité au producteur et à l’acheteur. Leur qualité dépend cependant du profil de livraison, du prix, de l’indexation, des garanties et de la répartition des risques. Un volume renouvelable annuel contractualisé ne garantit pas une fourniture bas carbone à chaque heure.
Cette question concerne aussi les projets locaux. Un financement peut être fondé sur des économies d’autoconsommation, un contrat de vente ou des revenus de flexibilité. Mélanger ces sources de valeur sans vérifier leur compatibilité expose à compter deux fois le même bénéfice. Une batterie mobilisée pour un service réseau peut être moins disponible pour couvrir une pointe propre au site.
Les projets doivent enfin supporter des hypothèses moins favorables : raccordement retardé, consommation plus basse, prix de vente réduit ou coût de maintenance supérieur. Une technologie compétitive peut devenir un mauvais investissement si les revenus sont surestimés. Le financement doit refléter le fonctionnement physique de l’actif et les engagements effectivement signés.
Concevoir des projets qui renforcent le système
La transformation énergétique européenne appelle une coordination entre équipements et usages. Les renouvelables contribuent à la production bas carbone ; les réseaux permettent de l’acheminer ; le stockage et la modulation déplacent une partie des besoins ; les ressources pilotables participent à la continuité de service. Les contrats rendent ces investissements finançables, tandis que les outils numériques peuvent améliorer leur exploitation.
Pour les entreprises, la démarche la plus utile commence par une question concrète : quelle énergie faut-il fournir, où, à quelles heures et avec quelle exigence de disponibilité ? Cette question permet de choisir une architecture, puis d’en mesurer le coût et les effets environnementaux. Elle évite de juger un projet sur sa seule puissance installée.
Le solaire industriel trouve sa place dans cette approche lorsqu’il s’appuie sur des usages réels, une implantation pertinente et une exploitation maîtrisée. C’est à cette échelle que les objectifs de transition deviennent des décisions d’investissement, puis des résultats mesurables.
Repères chiffrés
| Repère | Valeur | Source |
|---|---|---|
| Demande mondiale d’électricité vers 2035 | Environ +40 % par rapport à 2024 | AIE, WEO 2025, scénarios CPS et STEPS [2] |
| Centres de données, 2024 | 415 TWh, environ 1,5 % de la consommation mondiale | AIE, Energy and AI, 2025 [3] |
| Centres de données, 2025 puis 2030 | 485 TWh, puis environ 950 TWh projetés (près de 3 %) | AIE, mise à jour 2026 [4] |
| Demandes de raccordement de centres de données en Italie | 78,79 GW à fin janvier 2026 (demandes, pas des installations) | Terna [5] |
| Italie, importations nettes d’électricité 2024 | Environ 51 TWh, 16,3 % d’une demande de 312,3 TWh | Terna, janvier 2025 [7] |
| France, exportations nettes d’électricité 2024 | 89 TWh | RTE, Bilan électrique 2024 [8] |
| Medlink (projet) | Environ 10 GW renouvelables, 30 TWh/an visés, 4 GW de transfert | Commission européenne [9] |
| ELMED (projet distinct) | 600 MW, environ 220 km entre la Tunisie et la Sicile | Terna [10] |
| Coût des batteries à grande échelle | −93 % entre 2010 et 2024, environ 192 USD/kWh | IRENA, 2025 [11] |
| Enchère MACSE | 10 GWh attribués le 30 septembre 2025 (contractualisés, pas en service) | Terna [12] |
| Files d’attente de raccordement mondiales, 2025 | Au moins 1 700 GW de renouvelables avancés et 600 GW de batteries | AIE, 2026 [13] |
| Efficacité grâce à l’IA | Potentiel de 8 % dans l’industrie légère en 2035 (scénario) | AIE, Energy and AI, 2025 [15] |
Seuls les chiffres recoupés avec une source primaire sont repris. Les valeurs de la présentation qui n’ont pas pu être vérifiées sont volontairement écartées.
Sources
Sources publiques consultées pour vérifier les faits, fin septembre 2026. Les thèmes de l’article sont inspirés d’une présentation italienne portant la mention Accenture ; l’article en propose une analyse indépendante et ne constitue pas un compte rendu de la conférence.
- Commission européenne, Energy Union, stratégie lancée en 2015. energy.ec.europa.eu
- AIE, World Energy Outlook 2025, résumé et scénarios. www.iea.org
- AIE, Energy and AI, 2025, résumé. www.iea.org
- AIE, Key Questions on Energy and AI, 2026, résumé actualisé. www.iea.org
- Terna, Da rifiuto a risorsa, demandes de raccordement à fin janvier 2026. lightbox.terna.it
- BP, Energy Outlook 2025. www.bp.com
- Terna, Electricity consumption increases by 2.2% in 2024, communiqué du 16 janvier 2025 (données provisoires). download.terna.it
- RTE, Bilan électrique 2024, échanges. analysesetdonnees.rte-france.com
- Commission européenne, Medlink, Global Gateway. international-partnerships.ec.europa.eu
- Terna, interconnexion Italie–Tunisie ELMED. www.terna.it
- IRENA, Renewable Power Generation Costs in 2024, publié en 2025. www.irena.org
- Terna, première enchère MACSE, 30 septembre 2025. lightbox.terna.it
- AIE, Modernising Grids in the Age of Electricity, 2026. www.iea.org
- AIE, The Path to a New Era for Nuclear Energy, 2025. www.iea.org
- AIE, Energy and AI, chapitre optimisation et innovation, 2025. www.iea.org
- Conseil mondial de l’énergie, World Energy Trilemma. www.worldenergy.org
Analyse publiée à titre d’information. Les scénarios cités sont conditionnels et ne constituent pas des prévisions. Les implications pour les entreprises relèvent de l’analyse de l’auteur.